Durante muitos anos, para a maioria das pequenas empresas, a decisão era simples:
“Estou dentro do limite? Então vou para o Simples Nacional.”
A Reforma Tributária muda essa lógica.
O Simples continua existindo, mas agora surge uma nova possibilidade: o chamado Simples Híbrido.
E aqui está o ponto importante: Isso não é somente uma mudança tributária e sim, uma decisão estratégica.
Dependendo da sua empresa, permanecer no modelo tradicional pode continuar sendo excelente.
Em outros casos, pode significar perda de competitividade, dificuldade comercial ou uma carga tributária menos inteligente dentro da nova lógica da Reforma.
O problema é que muita empresa não está dando a verdadeira importancia nem percebeu que essa escolha vai existir.
O que muda com a Reforma Tributária?
Com a chegada do IBS e da CBS, tributos que vão substituir ICMS, ISS, PIS e COFINS, o Simples Nacional passa a funcionar de duas formas possíveis.
A empresa poderá:
➜ continuar no Simples tradicional
ou
➜ optar pelo Simples Híbrido
Na prática, o que muda é a forma como IBS e CBS serão recolhidos.
O que é o Simples Tradicional?
É o modelo mais próximo do que já existe hoje.
A empresa continua recolhendo praticamente tudo dentro do DAS.
O que é o Simples Híbrido?
No modelo híbrido, a empresa continua no Simples Nacional, mas IBS e CBS passam a ser calculados fora do DAS, pelo regime regular.
Na prática, isso permite aproveitar créditos tributários dentro da nova lógica da Reforma.
E aqui começa a parte estratégica da decisão.
Dependendo da cadeia da empresa, isso pode fazer bastante diferença.
Vantagens e desvantagens do Simples Tradicional e Simples Híbrido:
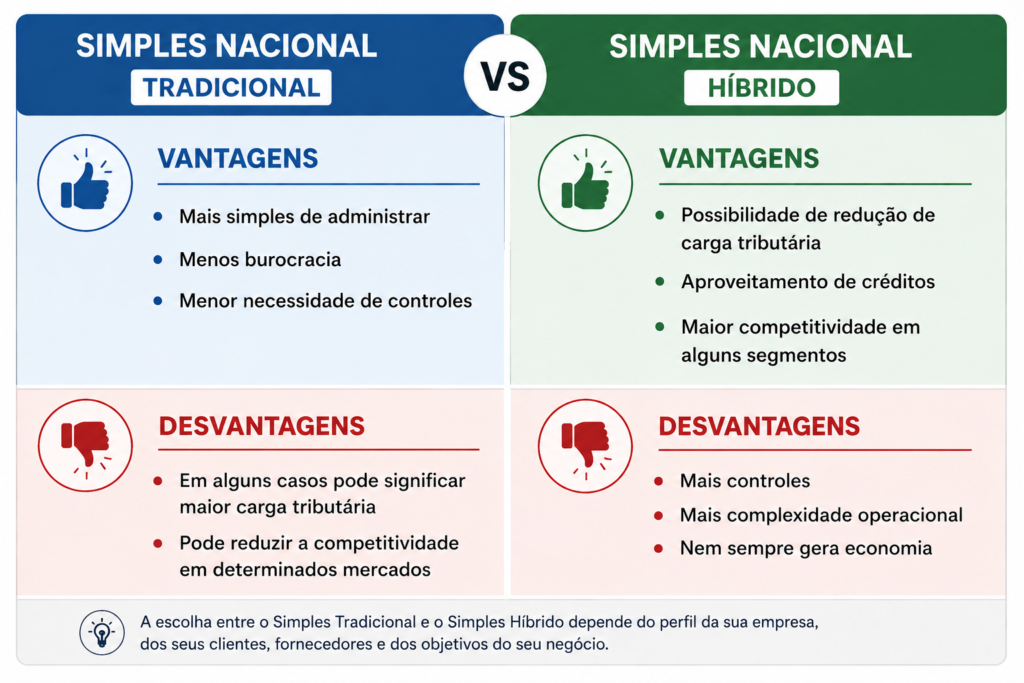
Então qual é melhor?
Depende da empresa.
E esse é justamente o erro que muita gente vai cometer nos próximos anos:
achar que existe uma resposta pronta.
Não existe.
Duas empresas com o mesmo faturamento podem ter decisões completamente diferentes.
O que realmente importa é:
- para quem a empresa vende;
- de quem ela compra;
- quanto consegue aproveitar de créditos;
- como está sua margem;
- quanto a operação suporta de complexidade.
Quem tende a continuar melhor no Simples tradicional?
Na prática, empresas mais voltadas ao consumidor final costumam ter menos ganho com o modelo híbrido.
Exemplos:
- salões;
- clínicas;
- academias;
- restaurantes;
- pequenas escolas;
- prestadores de serviço locais.
Nesses casos, muitas vezes a simplicidade operacional continua valendo mais.
Quem pode se beneficiar do Simples Híbrido?
Empresas que vendem para outras empresas tendem a precisar olhar isso com mais atenção.
Principalmente:
- comércio;
- varejo;
- distribuidores;
- indústrias;
- supermercados;
- operações com margens mais apertadas.
Porque na nova lógica tributária, crédito passa a ter muito peso competitivo.
E isso pode afetar preço, margem, competitividade e a relação com fornecedores e clientes.
Existe uma faixa de faturamento ideal?
Não.
Essa talvez seja a maior armadilha da discussão.
Não existe:
- “até X fica no Simples”;
- “acima de Y vai para o híbrido”.
Isso simplifica demais uma decisão que é estratégica.
O que precisa ser analisado é a operação.
Quando essa decisão precisará ser tomada?
O prazo previsto para opção será em setembro de 2026.
E o regime escolhido passa a valer em 2027.
Ou seja:
A pior decisão possível é deixar para olhar isso na última semana.
O que recomendamos analisar desde já?
Antes de decidir, a empresa precisa entender:
- perfil dos clientes;
- perfil dos fornecedores;
- potencial de crédito;
- impacto na margem;
- impacto no preço;
- impacto operacional;
- diferença real de carga tributária.
Porque o mais simples nem sempre será o mais vantajoso.
Bússola Tributária da Reforma
A Reforma Tributária vai exigir decisões mais estratégicas das empresas.
E decisões tomadas sem análise normalmente custam caro.
Por isso criamos a Bússola Tributária da Reforma, uma análise para ajudar empresas a entenderem qual modelo tributário tende a fazer mais sentido dentro da nova realidade.
Porque a pergunta deixou de ser:
“Vale a pena continuar no Simples?”
Agora a pergunta é:
“Qual modelo faz mais sentido para a minha empresa a partir de 2027?”
Henrique Santos
Contador tributarista especializado em Reforma Tributária, varejo e supermercados.
FAQ
Perguntas frequentes sobre o Simples Híbrido e a Reforma Tributária
O Simples Nacional vai acabar?
Não.
O Simples Nacional continuará existindo normalmente após a Reforma Tributária. O que muda é que as empresas passarão a ter uma nova possibilidade de tributação para IBS e CBS.
O que é o Simples Híbrido?
É um modelo em que a empresa continua no Simples Nacional, mas IBS e CBS passam a ser recolhidos fora do DAS, pelo regime regular.
Na prática, isso pode permitir aproveitamento de créditos tributários dentro da nova lógica da Reforma.
Qual a diferença entre Simples tradicional e Simples Híbrido?
No Simples tradicional, praticamente todos os tributos continuam dentro do DAS.
No híbrido, IBS e CBS ficam fora do DAS e passam a seguir regras semelhantes às utilizadas por empresas do Lucro Presumido e Lucro Real.
O Simples Híbrido reduz imposto?
Depende da operação.
Em algumas empresas, o modelo híbrido pode gerar redução de carga tributária e ganho competitivo.
Em outras, pode aumentar a complexidade sem trazer economia relevante.
Por isso a análise precisa ser individual.
Quem tende a se beneficiar mais do Simples Híbrido?
Normalmente:
- empresas que vendem para outras empresas;
- comércio;
- varejo;
- distribuidores;
- indústrias;
- supermercados;
- operações com maior volume de compras e aproveitamento de créditos.
Prestadores de serviço precisam se preocupar?
Sim.
Mesmo empresas que provavelmente continuarão no Simples tradicional precisam entender os impactos da Reforma Tributária na sua operação, nos preços e na competitividade.
Existe uma faixa de faturamento ideal para escolher entre tradicional e híbrido?
Não existe uma regra fixa.
Duas empresas com o mesmo faturamento podem ter respostas completamente diferentes dependendo da margem, dos fornecedores, dos clientes e do potencial de crédito.
Quando será necessário tomar essa decisão?
A previsão atual é que a opção aconteça em setembro de 2026, para produzir efeitos em 2027.
Por isso, o ideal é começar a analisar o cenário com antecedência.
Empresas com débitos precisam de atenção especial?
Sim.
Empresas do Simples com débitos tributários precisarão acompanhar cuidadosamente o Portal do Simples Nacional durante o período de opção, pois o indeferimento pode gerar impactos importantes no regime tributário escolhido.
Vale a pena permanecer no Simples Nacional após a Reforma?
Em muitos casos, sim.
Mas o que antes era uma decisão automática passa a exigir análise estratégica.
A pergunta deixa de ser apenas:
“Como pagar menos imposto?”
E passa a ser:
“Qual modelo tributário faz mais sentido para a realidade da minha empresa?”